
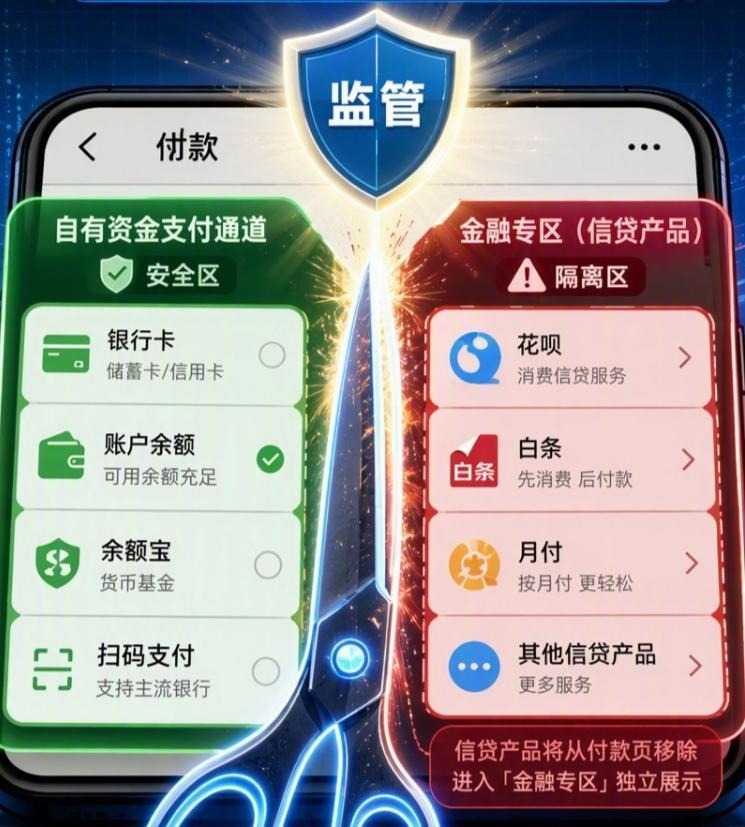
【花呗、白条、月付,从收银台第一排被赶下来了】说个你肯定经历过的:点外卖、网购、骑单车,付款时花呗默认勾选排第一,你手指一滑就过去了。月底一看账单——怎么多了好几百?
再粗心一点忘了还,征信上就是一条逾期记录。这种“无感借贷”终于要终结了。

9月15日,这条消息直接冲上热搜第一。
热搜背后是一则即将落地的新规:央行等八部门联合发布的《金融产品网络营销管理办法》将于9月30日正式实施,第十二条明确规定,非银行支付机构不得将贷款、资管产品等金融产品列入支付工具选项,也不得为其提供营销服务。
过去那种把“借钱花”和“花自己的钱”并排摆在一起的做法,正式被禁。
这条新规真正的杀伤力不在于规范了支付页面的展示顺序,而在于它一刀切断了“支付引流、金融变现”这条被行业吃了十几年的商业闭环。博
通咨询首席分析师王蓬博的判断,第十二条通过展示入口和营销服务两端同时设卡,彻底终结了支付场景依托高频优势开展金融引流变现的主流商业模式。
以前平台靠你点外卖的频率把你骗进借贷的门,现在这扇门被焊死了。
股票配资证券入口新规出台的根本原因是“高频支付带低频信贷”这套模式已经严重侵害了消费者权益,北京的张先生扫码付了5元充电费,被弹窗诱导授权后莫名被某保险公司扣款四笔、每笔近300元,整个过程中他完全不知道自己买了保险。
还有车主缴停车费时被推送贷款广告,弹窗关闭按钮极小甚至存在虚假关闭按钮。
这些不是个别平台的偶发问题,而是整个行业系统性利用用户支付惯性做隐性营销的缩影。
真正值得关注的是行业短期的阵痛到底有多大,京东白条、美团月付、抖音月付高度依赖支付页默认勾选与优惠诱导来拉新,新规落地后这些产品的开通率与分期渗透率必然承压。
平台面临的选择只有两个,要么把信贷产品彻底移出支付专区,老老实实回归支付本业,要么开辟新的合规转化路径,不能再靠收银台那几秒钟的惯性完成借贷转化。
归根结底,这次调整对普通用户是实实在在的保护,贷款产品不得使用“低门槛”“秒到账”“低利率”等话术,收银台页面支付工具与贷款产品必须分专区展示,禁止默认勾选,用户需主动点击才能了解相关信息。
以前你付款时根本没机会想“这钱是借的还是我自己的”,现在这个思考空间被强制还给了你。
接下来平台和监管部门都需要面对三个具体课题,平台的金融导流收入下滑后,支付业务本身的定价和服务质量能不能撑住盈利,这是商业模式的根本考验。
部分平台已在收银台做了区隔调整,但展示形式各家口径不一,监管部门需要在落地执行中给出更细化的操作指引,避免平台打擦边球。
元股证券:ygzq.hk用户教育同样不能缺位,把信贷产品从支付选项中拿走只是第一步,让用户真正理解“先买后付”和“花自己的钱”的本质区别,才是新规落地的最终目标。
花呗、白条、月付从收银台第一排被赶下来了。但比位置变化更重要的是可信配资平台,收银台终于变回了收银台,而不是一个伪装成付款页面的贷款超市。
偏好蓝筹白马的配置资金在在当前市场结构反复重塑期里中如何使用近期,在亚洲股市的风格轮廓尚未清晰阶段中,围绕“互联网持牌配
2026-09-17来自二三线城市的增量资金在在行情修复与回吐交织期中中运用配资近期,在国际投融资市场的多空僵持状态中,围绕“配资杠杆”的话
2026-09-23结构性行情下融资炒股平台的回撤控制情绪与筹码视角近期,在中国资本市场的交易逻辑反复切换阶段中,围绕“融资炒股平台”的话题
2026-08-26市场观察:上交所市场中配资佬专业配资的交易成本控制阶段性观察近期,在中国资本市场的盈利预期反复修正的时期中,围绕“配资佬
2026-08-25元股证券:ygzq.hk股票卖出确认信号 锦龙股份触及跌停股票卖出确认信号,湘财股份、华鑫股份、国盛证券、中信证券、兴业
2026-10-22